Resposta rápida: para 2027, os dois bancos projetam um ano de transição, sem a recuperação plena das margens do produtor.
- Macroeconomia: Selic entre 12,00% e 12,50% no fim de 2027, dólar entre R$ 5,30 e R$ 5,50 e PIB entre 1,7% e 2,2%. O quadro fiscal é a principal fonte de incerteza (Itaú BBA, 2026; Rabobank, 2026).
- Clima: o El Niño forte é o principal risco da safra 2026/27, com excesso de chuva no Sul e irregularidade no Centro-Oeste, Norte e Nordeste. A segunda safra de milho e algodão é a mais exposta (Itaú BBA, 2026).
- Insumos: os fosfatados seguem caros e com oferta restrita. As entregas de fertilizantes devem cair para 44,4 milhões de t em 2026 e voltar a 46,6 milhões de t em 2027 (Rabobank, 2026).
- Grãos: a soja deve ter a segunda maior ou uma nova safra recorde, conforme o banco. O milho terá balanço interno mais ajustado por causa do etanol, e o algodão segue próximo do recorde.
- Proteínas: 2027 deve consolidar a fase de oferta restrita do ciclo pecuário, com boi gordo mais firme. Frango e suínos crescem em ritmo menor e dependem de disciplina de oferta (Rabobank, 2026).
Os relatórios foram fechados em momentos diferentes. O Visão Agro 2026/27, do Itaú BBA, foi elaborado no fim de junho de 2026, antes da eleição presidencial e no início do El Niño. O Perspectivas para o Agronegócio Brasileiro 2027, do RaboResearch, é de novembro de 2026, já com o resultado eleitoral e com cinco meses a mais de dados de safra e de clima. Por isso, algumas projeções divergem, e entender o motivo ajuda mais do que escolher um número.
Para comparar com o ciclo anterior, veja as projeções para o agronegócio em 2026.
Quais são as principais projeções para o agronegócio em 2027?
As Tabelas 1 e 2 resumem os números centrais dos dois relatórios. Nos indicadores em que só um banco publicou projeção, a célula aparece com traço.
As maiores diferenças estão no açúcar, no milho para etanol e nas exportações de café. No açúcar, a explicação é temporal: as chuvas atípicas no Centro-Sul durante a colheita só foram dimensionadas no segundo semestre, depois do fechamento do relatório do Itaú BBA. Nas demais, os bancos partem de premissas diferentes de demanda, detalhadas nas seções de cada cultura.
Tabela 1. Projeções macroeconômicas para o Brasil segundo Itaú BBA e Rabobank.
| Indicador | Itaú BBA (jun/2026) | Rabobank (nov/2026) |
| PIB 2026 | 2,1% | 1,8% |
| PIB 2027 | 1,7% | 2,2% (viés de baixa) |
| IPCA 2026 | 5,4% | 5,1% |
| IPCA 2027 | Risco de alta com El Niño | 4,1% |
| Selic no fim de 2026 | 14,00% | 13,75% |
| Selic no fim de 2027 | 12,50% | 12,00% |
| Dólar no fim de 2026 | R$ 5,30 | R$ 5,35 |
| Dólar no fim de 2027 | R$ 5,50 | R$ 5,30 |
Tabela 2. Projeções para as principais cadeias agrícolas na safra 2026/27.
| Indicador | Itaú BBA | Rabobank |
| Soja: produção (milhões de t) | 182 a 186 | 178 |
| Soja: exportação (milhões de t) | 115 | 113 |
| Milho: produção (milhões de t) | 142,5 | 141 |
| Milho para etanol (milhões de t) | 37,7 | 32 |
| Milho: exportação (milhões de t) | 36 | 38¹ |
| Algodão: produção de pluma (milhões de t) | 4,0 | 4,1 |
| Algodão: exportação (milhões de t) | 3,3 | 3,5 |
| Café: produção (milhões de sacas) | 72,5 | 73,3 |
| Café: exportação (milhões de sacas) | 49 | 42 a 45 |
| Açúcar no Centro-Sul (milhões de t) | 39,4 | 37,4 |
Cenário macroeconômico em 2027: juros altos, câmbio volátil e fiscal no centro
O Rabobank coloca o fiscal como a principal fonte de incerteza para 2027. Com a reeleição de Luiz Inácio Lula da Silva, com 51,8% dos votos válidos, e um Congresso de perfil mais conservador, o banco vê pouco espaço para cortar despesas e projeta a dívida bruta subindo de 83,6% do PIB em 2026 para 87,2% em 2027 (Rabobank, 2026).
Os dois relatórios esperam a retomada dos cortes de juros em 2027, mas a partir de patamares altos. O Rabobank projeta a Selic em 12,00% no fim de 2027, com cortes a partir de março. O Itaú BBA projeta 12,50%. Para o produtor, isso significa custo de capital elevado por mais um ano: o Rabobank aponta que o serviço da dívida e os juros altos encarecem o custeio e mantêm a inadimplência em níveis recordes (Rabobank, 2026). Os cuidados na contratação de financiamento estão no artigo sobre crédito rural.
No câmbio, as projeções vão em direções diferentes. O Itaú BBA espera depreciação do real, para R$ 5,50 no fim de 2027, puxada por novas altas de juros nos EUA e pelo prêmio de risco eleitoral (Itaú BBA, 2026). O Rabobank vê o dólar em R$ 5,30, com o real sustentado pelo saldo comercial robusto, ainda que com menor diferencial de juros à medida que a Selic cai (Rabobank, 2026).
O câmbio tem dois efeitos sobre a margem. O Itaú BBA lembra que o real mais fraco aumenta a receita em reais do exportador, mas encarece fertilizantes e defensivos, que são dolarizados (Itaú BBA, 2026). Em 2026, o efeito contrário ficou evidente: a soja subiu cerca de 15% na Bolsa de Chicago (CBOT) entre janeiro e outubro, mas apenas 1% em reais, por causa da valorização da moeda brasileira (Rabobank, 2026).
Como o El Niño pode afetar a safra 2026/27?
Em 11 de junho de 2026, a NOAA (agência climática dos EUA) confirmou o estabelecimento do El Niño. Segundo o Itaú BBA, a agência estimava 63% de probabilidade de um evento muito forte, com anomalia igual ou superior a 2 °C entre novembro de 2026 e janeiro de 2027, o que o colocaria entre os mais intensos desde 1950 (Itaú BBA, 2026).
O efeito no Brasil é regionalmente assimétrico (Itaú BBA, 2026):
- Sul: excesso de chuvas, o que costuma favorecer soja e milho, mas eleva o risco de eventos extremos e de doenças.
- Centro-Oeste, Norte e Nordeste: maior irregularidade, com atraso no início das chuvas, veranicos e déficit hídrico em eventos fortes.
- Sudeste: comportamento intermediário, com primaveras mais úmidas e verões de maior variabilidade.
Para a soja, o cenário-base do Itaú BBA continua sendo de safra recorde, porque, em anos de El Niño, a tendência média para o Brasil é neutra a ligeiramente positiva: o Sul costuma compensar perdas no Centro-Oeste. O risco maior está na segunda safra. Atrasos no plantio da soja no Centro-Oeste comprimem a janela de semeadura do milho e do algodão e aumentam a exposição ao déficit hídrico no enchimento de grãos, sobretudo em Mato Grosso (Itaú BBA, 2026).
Em novembro, o Rabobank registrava o plantio de soja adiantado em relação à média, com atrasos localizados por excesso de chuva, mas sem atraso generalizado (Rabobank, 2026). O banco também lista o El Niño como risco para pastagens, café e laranja, temas tratados nas seções seguintes.
Insumos em 2027: fertilizantes caros e recuperação lenta
O conflito no Oriente Médio, que se agravou a partir de março de 2026, interrompeu o fluxo pelo Estreito de Ormuz. Por ali passa cerca de um terço do comércio marítimo de fertilizantes, incluindo mais de 40% das exportações globais de ureia e cerca de metade do enxofre (Itaú BBA, 2026). O memorando entre EUA e Irã, de 17 de junho de 2026, reabriu o estreito, mas o Itaú BBA classifica a trégua como frágil.
Nitrogenados x fosfatados: por que o fósforo é o gargalo
Os dois nutrientes reagiram de forma diferente. A ureia chegou a 815 USD/t e depois recuou com a queda da demanda e a volta de oferta chinesa (Rabobank, 2026). Em junho, estava em 415 USD/t CFR, abaixo do nível anterior ao conflito (Itaú BBA, 2026).
O fósforo não teve o mesmo alívio. A produção de fosfatados depende de enxofre e ácido sulfúrico, e o enxofre chegou a cerca de USD 1.250/t. Com a China restringindo exportações, o MAP ficou em 895 USD/t CFR em junho, 20% acima do ano anterior (Itaú BBA, 2026), e próximo de 900 USD/t no relatório do Rabobank, o que estimulou a substituição parcial por superfosfato simples (SSP) e triplo (TSP) (Rabobank, 2026). Entre janeiro e maio, o Brasil importou 28% menos MAP e 13% menos SSP do que em 2025 (Itaú BBA, 2026).
A consequência agronômica é a redução da adubação fosfatada. Segundo o Itaú BBA, quando os insumos disparam, o produtor tende a cortar primeiro o fósforo. Na soja, o efeito imediato é menor, porque parte das compras já estava feita e o fósforo, por ser pouco móvel e ter efeito residual no solo, mantém muitas lavouras em condição nutricional relativamente confortável. No milho segunda safra, o quadro é mais crítico: a comercialização de fosfatados estava bem abaixo da média, e a relação de troca milho/MAP estava no pior nível dos últimos cinco anos (Itaú BBA, 2026).
No nitrogênio, o risco é de prazo. Convertidas em N, as importações de ureia e sulfato de amônio estavam 25% atrasadas em relação a 2025 até setembro, atraso que dificilmente será compensado e que o Rabobank aponta como risco para a safrinha de milho e outras culturas que demandam esses adubos a partir de janeiro (Rabobank, 2026). O potássio é o nutriente com cenário mais tranquilo: as importações de cloreto de potássio cresceram quase 9% até maio (Itaú BBA, 2026).
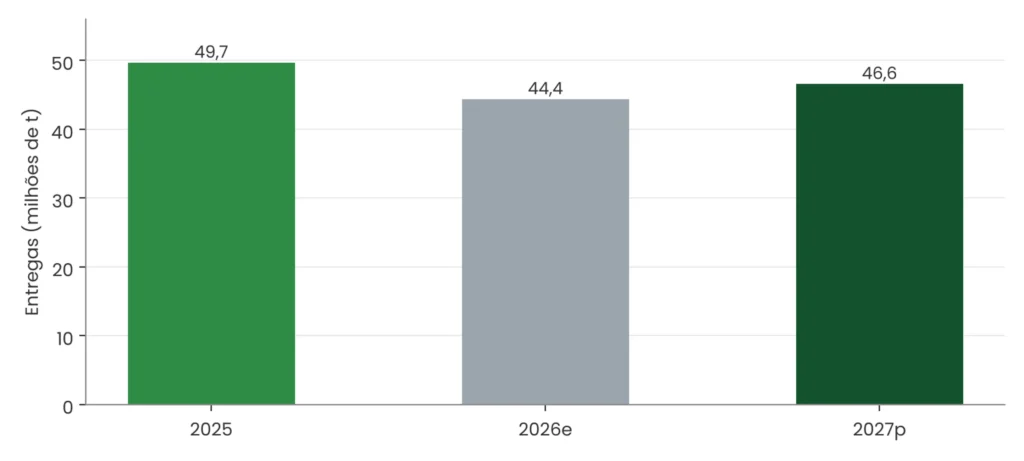
Depois do recorde de 49,7 milhões de t em 2025, o Rabobank estima queda de 9,6% nas entregas em 2026, para 44,4 milhões de t, e recuperação parcial em 2027, para cerca de 46,6 milhões de t (Figura 1). A retomada depende da saúde financeira do produtor (Rabobank, 2026).
Defensivos, biológicos, sementes e máquinas
O Rabobank projeta o mercado de defensivos em USD 20,9 bilhões em 2027, ante USD 20,4 bilhões em 2026, com a maior oferta de produtos pós-patente de empresas chinesas dificultando a recuperação das empresas do setor. O mercado de biológicos deve passar de cerca de R$ 6,7 bilhões em 2026 para mais de R$ 7 bilhões em 2027. Sementes seguem em recuperação, enquanto a venda de máquinas deve continuar comprimida pela situação financeira dos produtores (Rabobank, 2026).
Sobre as margens, o banco avalia que os grãos mostram sinais de estabilização desde a safra 2025/26 e que a melhora deve aparecer na média móvel de cinco anos ao final da safra 2027/28 (Rabobank, 2026). Os componentes do custo por hectare estão detalhados no artigo sobre custo de produção agrícola.
Grãos e fibras: o que esperar para soja, milho e algodão
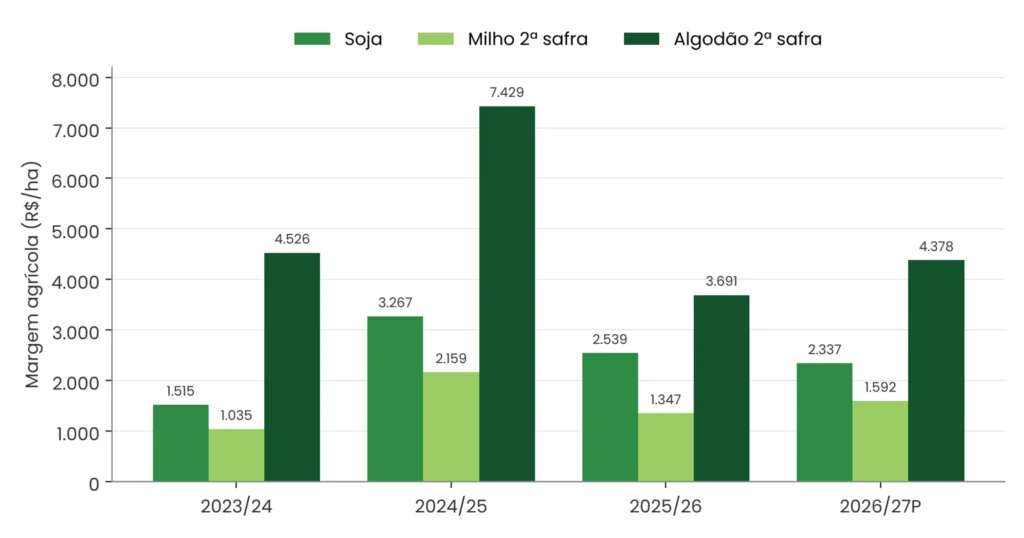
As estimativas do Itaú BBA para o sudeste de Mato Grosso mostram que a recuperação de margem em 2026/27 não é igual entre as culturas (Figura 2). A soja perde margem, enquanto o milho segunda safra e o algodão recuperam parte do que perderam em 2025/26.
Soja: produção alta, margem menor e câmbio decisivo
O Itaú BBA projeta a produção brasileira de soja 2026/27 entre 182 e 186 milhões de t, com área de 49 milhões de ha. O limite inferior é a estimativa do banco, de 182,4 milhões de t, e o superior é a do USDA. O Rabobank, com dados de novembro, projeta área estável em torno de 49 milhões de ha e produção de cerca de 178 milhões de t, a segunda maior da série. A diferença está na produtividade: o Rabobank assume retorno à tendência depois dos resultados excepcionais de 2025/26 (Itaú BBA, 2026; Rabobank, 2026).
Do lado da demanda, o Itaú BBA projeta esmagamento próximo de 65 milhões de t e exportações perto de 115 milhões de t. O Rabobank espera esmagamento de 64 milhões de t e exportações de 113 milhões de t. A redução vem da volta dos EUA ao mercado chinês após o acordo comercial: os embarques americanos para a China devem chegar a cerca de 25 milhões de t, mais que o dobro da temporada anterior (Itaú BBA, 2026; Rabobank, 2026).
No balanço global, os dois bancos veem a relação estoque/uso caindo para cerca de 28%. O Rabobank fala em viés moderadamente baixista para os preços internacionais, mas sem pressão acentuada, e o Itaú BBA espera um mercado mais lateralizado e sensível a clima, política energética e geopolítica. A demanda por óleo para biodiesel, diesel verde (HVO) e combustível sustentável de aviação (SAF) dá suporte estrutural, embora o adiamento do B16 mantenha incerto o cronograma de aumento da mistura previsto na Lei do Combustível do Futuro (Itaú BBA, 2026; Rabobank, 2026). O tema é aprofundado no artigo sobre biocombustíveis.
Para o produtor, a conta aperta. No sudeste de Mato Grosso, o Itaú BBA estima custo agrícola de R$ 4.361/ha, preço de R$ 108/saca e produtividade de 62 sacas/ha, o que reduz a margem para cerca de R$ 2.337/ha, ante R$ 2.539/ha em 2025/26 (Itaú BBA, 2026). A margem ainda é positiva, mas o custo subiu mais do que a receita, o que explica a expansão de área mais contida. Veja também o custo de produção da soja em 2025/2026.
Milho: o etanol de milho redesenha o balanço doméstico
O milho é a cultura em que o mercado interno mais muda. O Itaú BBA projeta produção de 142,5 milhões de t em 2026/27, com área de 23,3 milhões de ha. O consumo doméstico deve chegar a 112,5 milhões de t, alta de 12%, puxada pelo etanol de milho: o uso do cereal para etanol passa de 27,7 para 37,7 milhões de t, e sua participação no consumo total sobe de cerca de 28% para 34% (Itaú BBA, 2026).
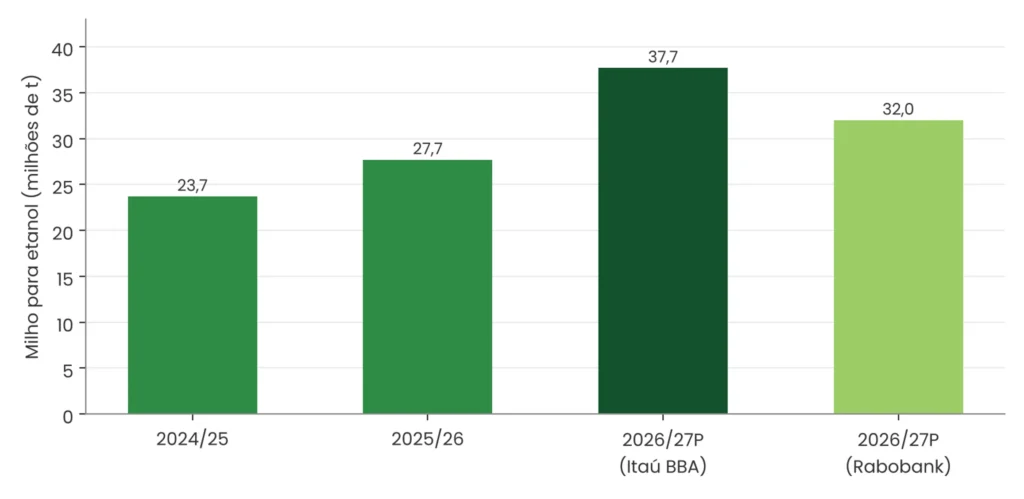
O Rabobank também vê o etanol como principal vetor, mas com número menor: alta de cerca de 18%, para 32 milhões de t (Figura 3). O banco projeta produção de 141 milhões de t, sendo 32 milhões de t de milho verão e 109 milhões de t de safrinha, com a área de segunda safra crescendo cerca de 3% (Rabobank, 2026). Os dois concordam na direção: mais milho fica no país, o que reduz o excedente exportável.
O resultado é um balanço mais ajustado. O Itaú BBA projeta estoques finais de 8,1 milhões de t, com relação estoque/uso perto de 5,5%, em uma safra em que a segunda safra responde por cerca de 80% da produção (Itaú BBA, 2026). Esse aperto sustenta preços, mas amplia o efeito de qualquer quebra climática. Por isso, o desempenho da safrinha, exatamente a etapa mais exposta ao El Niño, deve definir o grau de aperto do mercado em 2027 (Rabobank, 2026).
Na segunda safra de Mato Grosso, o Itaú BBA estima custo de R$ 3.705/ha (+5,2%), preço de R$ 47/saca e produtividade de 112,7 sacas/ha. A margem sobe para cerca de R$ 1.592/ha, alta de 18,2%, e coloca o milho segunda safra como uma das culturas com melhor relação risco-retorno do portfólio (Itaú BBA, 2026). A capacidade de etanol segue crescendo: o Itaú BBA mapeou mais de 28 projetos de novas plantas ou expansões até 2030, e o Rabobank estima mais de 3 bilhões de litros de capacidade entrando em operação em 2027 (Itaú BBA, 2026; Rabobank, 2026).
Algodão: Brasil mantém a liderança nas exportações
O Brasil chega a 2027 como maior exportador mundial de algodão. Na safra 2025/26, a produção de pluma atingiu o quarto recorde consecutivo, cerca de 4,1 milhões de t, mesmo com área 3% menor, e as exportações entre agosto de 2025 e julho de 2026 somaram cerca de 3,4 milhões de t, alta de 19% (Rabobank, 2026).
Para 2026/27, o Rabobank projeta área de 2,1 milhões de ha (+3,5%), produção próxima de 4,1 milhões de t e exportações de 3,5 milhões de t. O Itaú BBA trabalha com área estável no mesmo patamar, produção de cerca de 4 milhões de t e exportações recordes de 3,3 milhões de t. O alto custo do crédito e a alavancagem dos produtores devem limitar uma expansão maior (Itaú BBA, 2026; Rabobank, 2026).
No mercado global, a produção deve cair entre 3% e 5% conforme a fonte, com recuos nos EUA e na China, e a relação estoque/consumo deve recuar para perto de 57% a 59%, o que dá viés mais construtivo aos preços. A demanda mundial estável limita altas mais fortes (Itaú BBA, 2026; Rabobank, 2026). Em Mato Grosso, o Itaú BBA estima margem de R$ 4.378/ha (+18,6%), com custo de R$ 13.171/ha, no qual os fertilizantes representam cerca de 40% do custo operacional (Itaú BBA, 2026).
Café, cana e laranja: as culturas perenes em 2027
Café: safra maior, preços em correção e atenção à qualidade
A safra brasileira de café 2026/27 marca a recuperação do arábica. O Itaú BBA estimou 72,5 milhões de sacas, sendo 47,5 milhões de arábica e 25,0 milhões de robusta. O Rabobank, com a safra já encerrada, estima 73,3 milhões de sacas: 48,7 milhões de arábica e 24,6 milhões de conilon (Itaú BBA, 2026; Rabobank, 2026).
Com mais oferta, o balanço global volta a ter sobra: superávit de 8,82 milhões de sacas para o Rabobank e de 13 milhões para o Itaú BBA. Nas exportações, o Rabobank projeta 42 a 45 milhões de sacas no ciclo 2026/27 (julho a junho), e o Itaú BBA, perto de 49 milhões. O Rabobank espera recuo dos preços entre o fim de 2026 e o início de 2027, com volatilidade alta: para o trimestre seguinte, projeta o arábica entre USD 2,70 e 2,90/lb e o conilon entre USD 3.500 e 3.700/t (Itaú BBA, 2026; Rabobank, 2026).
Três pontos sustentam a volatilidade.
- As chuvas na colheita derrubaram cerejas e comprometeram a qualidade, sobretudo de quem secava apenas em terreiro.
- Para 2027/28, o arábica entra em ano de bienalidade negativa, e o El Niño pode trazer veranicos e calor nas floradas.
- E o regulamento europeu antidesmatamento (EUDR) entra em vigor em 30 de dezembro de 2026 para grandes e médios operadores e em 30 de junho de 2027 para micro e pequenas empresas (Itaú BBA, 2026; Rabobank, 2026). Com comercialização atrasada, o Itaú BBA vê muitos produtores ainda desprotegidos contra novas quedas e recomenda instrumentos de hedge.
Cana, açúcar e etanol: chuva mudou a safra 2026/27
A cana é o melhor exemplo de porque a data do relatório importa. Em junho, o Itaú BBA projetava moagem de 644,8 milhões de t no Centro-Sul, mix açucareiro de 46,4% e 39,4 milhões de t de açúcar, com déficit global de 0,7 milhão de t na safra internacional 2026/27 (Itaú BBA, 2026). O banco já apontava o risco de El Niño para a colheita, lembrando que, no Super El Niño de 2015/16, a qualidade da matéria-prima caiu para 130,6 kg de ATR por tonelada, o menor valor da série iniciada em 2010.
O risco se materializou. Até o fim de setembro, a moagem no Centro-Sul somava 482 milhões de t, e a produção de açúcar, 28,9 milhões de t, 4,6 milhões de t abaixo do mesmo período de 2025/26. O Rabobank reduziu a projeção de açúcar para 37,4 milhões de t e passou a projetar déficit global de 2,2 milhões de t em 2026/27. O açúcar em Nova York saiu de 14,5 para mais de 20 centavos de dólar por libra-peso, e a projeção preliminar para 2027 é de 17 a 19 c/lb (Rabobank, 2026).
Para 2027/28, o Rabobank vê chance de safra recorde no Centro-Sul, de 655 milhões de t ou mais, com 20 a 30 milhões de t de cana bisada e mix de 49,5% para açúcar, o que poderia gerar 42,5 milhões de t de açúcar.
No etanol, a oferta segue crescendo com o milho, que deve adicionar cerca de 2,2 bilhões de litros em 2027/28 e chegar a cerca de 14 bilhões de litros, pressionando os preços do biocombustível (Rabobank, 2026).
O Itaú BBA alerta para o outro lado: preços baixos reduzem a reforma e os tratos culturais, com risco para a produtividade dos ciclos seguintes (Itaú BBA, 2026).
Laranja: oferta menor, preços ainda baixos
A safra de laranja 2026/27 é menor. A estimativa de maio do Fundecitrus, citada pelo Itaú BBA, apontava 255,2 milhões de caixas, queda de 12,9%. Com chuvas 51% acima da média entre maio e agosto, a reestimativa de setembro subiu 3,1%, e o Rabobank trabalha com 265 milhões de caixas, cerca de 10% abaixo de 2025/26 (Itaú BBA, 2026; Rabobank, 2026).
Menor oferta não significa preço maior. Os estoques de suco estão mais confortáveis, e a demanda global deve cair 3% em 2026/27. A fruta para a indústria recuou para perto de R$ 30/caixa no mercado spot, abaixo de custos que oscilam entre R$ 35 e R$ 45 por caixa, e o Rabobank espera redução de área entre pequenos e médios produtores.
O greening também avança: incidência de 51,97% e severidade de 27,03% em 2026, segundo o Fundecitrus. Para o Rabobank, a recuperação dos preços deve levar pelo menos mais um ano. O Itaú BBA acrescenta que produtores expostos ao mercado spot devem ter margem negativa em 2026/27 e que o El Niño é risco para o pegamento da florada de 2027/28 (Itaú BBA, 2026; Rabobank, 2026).
Proteína animal: o que muda para bovinos, frango e suínos em 2027
Tabela 3. Projeções do Rabobank para a proteína animal no Brasil em 2027.
| Cadeia | Produção | Exportação | Mercado interno |
| Carne bovina | – | 4,5 milhões de t eq. carcaça (+1,5%) | 6,5 milhões de t (−6%) |
| Carne de frango | 16,7 milhões de t (+2,5%) | 5,9 milhões de t (+3,0%) | 10,8 milhões de t (+2,0%) |
| Carne suína | 6,05 milhões de t (+3,0%) | 1,65 milhão de t | 4,4 milhões de t (+2,5%) |
Bovinos: ciclo pecuário entra na fase de oferta restrita
Os dois bancos leem o ciclo pecuário na mesma direção, mas com timing diferente. Em junho, o Itaú BBA via a retenção de fêmeas ainda incipiente e mais lenta do que em ciclos anteriores, mas ainda como a trajetória mais provável, com produção de carne em expansão moderada em 2026 e viés de queda em 2027. Uma das hipóteses do banco é que ganhos de fertilidade, genética e nutrição permitam abater mais fêmeas jovens sem comprometer o estoque de matrizes (Itaú BBA, 2026).
Em novembro, o Rabobank descreve uma reversão de ciclo mais clara. O boi gordo chegou a R$ 380/@ em outubro de 2026, e o bezerro renovou recordes em setembro. Para 2027, o banco espera valorização mais consistente a partir do segundo semestre, quando a menor oferta de bezerros e o abate menor de fêmeas ficarem mais evidentes (Rabobank, 2026).
O mercado externo é o principal ponto de atenção. A cota de salvaguarda chinesa para a carne bovina brasileira limitou os embarques: no terceiro trimestre de 2026, as exportações caíram 25% na comparação anual (Rabobank, 2026), e o Itaú BBA citava tarifa de 55% acima da cota de 1,1 milhão de t (Itaú BBA, 2026). Na recria e engorda, o risco é a reposição cara. O Itaú BBA lembra que o bezerro comprado hoje vira o boi gordo do fim de 2027 e recomenda hedge para proteger a margem, sobretudo em confinamento (Itaú BBA, 2026).
Frango: crescimento moderado e status sanitário como condição
A avicultura recuperou-se em 2026 após a suspensão de mercados causada pelo foco de influenza aviária de 2025. O Rabobank estima produção de 16,3 milhões de t em 2026 e projeta 16,7 milhões de t em 2027, com exportações de 5,9 milhões de t (Rabobank, 2026). O Itaú BBA destaca a diversificação de destinos: o Oriente Médio responde por cerca de 30% das exportações, e a queda de envios à região durante o conflito foi mais que compensada pela Ásia, sobretudo o Japão (Itaú BBA, 2026).
No mercado interno, o frango deve ganhar espaço como principal alternativa à carne bovina, que ficará mais cara. Os riscos são sanitários: influenza aviária e doença de Newcastle podem interromper fluxos de comércio, e a regionalização dos protocolos com importadores é o que reduz o tempo de suspensão (Itaú BBA, 2026; Rabobank, 2026).
Suínos: produção cresce, margem depende de disciplina de oferta
A suinocultura voltou ao prejuízo a partir do fim do primeiro trimestre de 2026, depois de três anos de margens positivas, sem pressão de custo de ração. O motivo foi a expansão da produção combinada à baixa absorção do mercado interno (Itaú BBA, 2026). As exportações cresceram cerca de 10% no primeiro semestre, com as Filipinas como principal destino, mas o preço médio de exportação está entre USD 2.000 e 2.500/t há cerca de seis anos e meio, o que limita a captura de valor no mercado externo (Itaú BBA, 2026).
Para 2027, o Rabobank projeta nova alta de 3,0% na produção, para 6,05 milhões de t, com recuperação das margens prevista para o segundo semestre. A rentabilidade deve vir mais de produtividade do que de aumento de plantel, e o equilíbrio entre alojamentos e peso de abate é o principal aprendizado de 2026 (Rabobank, 2026). O Itaú BBA acrescenta o risco climático sobre o milho em 2027, com possível alta no custo da ração (Itaú BBA, 2026).
O que o cenário de 2027 exige do produtor
Os dois relatórios convergem em três pontos práticos:
- Proteger margem, não buscar o preço máximo: com custo de capital alto e preços pressionados, o Itaú BBA defende hedge e fixação simultânea do preço da commodity e da compra de insumos, de preferência na mesma moeda (Itaú BBA, 2026).
- Planejar a segunda safra com o El Niño no radar: a janela de plantio do milho e do algodão em Mato Grosso depende do ritmo da soja, e o fósforo é o insumo com menor flexibilidade de compra (Itaú BBA, 2026).
- Preservar liquidez: inadimplência recorde, crédito restrito e juros altos reduzem a capacidade de absorver uma quebra de safra ou uma queda de preço (Itaú BBA, 2026; Rabobank, 2026).
Para os grãos, o Rabobank vê as margens se estabilizando desde 2025/26, com melhora mais clara em 2027/28 (Rabobank, 2026). Essa recuperação, porém, é gradual, desigual entre as cadeias e dependente de clima, câmbio e fiscal, três variáveis que o produtor não controla.
Perguntas frequentes sobre as projeções para o agro em 2027
O agronegócio vai crescer em 2027?
Os relatórios não projetam o PIB do agronegócio. Em volume, as safras devem continuar altas: segunda maior ou nova safra recorde de soja, milho acima de 140 milhões de t e algodão próximo do recorde. As margens, porém, devem apenas se estabilizar, com melhora mais clara prevista para 2027/28 (Itaú BBA, 2026; Rabobank, 2026).
Qual será a Selic no fim de 2027?
O Rabobank projeta 12,00%, com cortes a partir de março de 2027. O Itaú BBA projeta 12,50% (Itaú BBA, 2026; Rabobank, 2026).
Por que os números do Itaú BBA e do Rabobank são diferentes?
Porque foram fechados com cerca de cinco meses de diferença e com premissas distintas. O Itaú BBA é de junho de 2026, e o Rabobank, de novembro, depois da eleição e das chuvas que reduziram a produção de açúcar no Centro-Sul. Em soja e milho, as diferenças vêm das premissas de produtividade e de demanda por etanol.
Qual cultura deve ter melhor margem em 2026/27?
Nas estimativas do Itaú BBA para o sudeste de Mato Grosso, milho segunda safra e algodão recuperam margem, com altas de 18,2% e 18,6%, enquanto a soja recua para cerca de R$ 2.337/ha (Itaú BBA, 2026).
O preço do boi gordo vai subir em 2027?
Os dois bancos têm viés de alta, sustentado pela retenção de fêmeas e pela menor oferta de animais. O Rabobank espera alta mais consistente a partir do segundo semestre. O principal risco é a demanda externa, especialmente as cotas chinesas (Itaú BBA, 2026; Rabobank, 2026).
—
Ler cenário, interpretar margem e decidir em ambiente de juros altos e clima incerto é o tipo de competência que separa gestão de reação. O MBA em Gestão de Propriedades Agrícolas da Agroadvance trabalha gestão financeira e de risco, mercado e comercialização e planejamento estratégico da propriedade. Clique em SAIBA MAIS e conheça o curso:
Referências
ITAÚ BBA. Visão Agro 2026/27. São Paulo: Itaú BBA, Consultoria Agro, jul. 2026. Disponível em: https://www.itau.com.br/media/dam/m/4fd868960bcd664e/original/Visao_Agro_2026_ItauBBA.pdf. Acesso em: 09 nov. 2026.
RABOBANK. Perspectivas para o agronegócio brasileiro 2027. São Paulo: RaboResearch Food and Agribusiness, nov. 2026. Disponível em: Perspectivas para o agronegócio brasileiro 2027 – Rabobank. Acesso em: 09 nov. 2026.
Sobre a autora:
Como citar este artigo:
BOSCHIERO, B.N. Projeções para o agronegócio em 2027: o que esperam Itaú BBA e Rabobank. Blog Agroadvance. Publicado em: 11 Nov. 2026. Disponível em: https://agroadvance.com.br/blog-projecoes-para-o-agronegocio-em-2027/. Data de acesso: 11 nov. 2026.